El transporte de petróleo cuesta hasta nueve veces más: la crisis geopolítica que sacude a los superpetroleros
El transporte de petróleo atraviesa uno de sus momentos más convulsos de los últimos años. Los ataques contra buques mercantes en Oriente Medio, las sanciones internacionales y la creciente escasez de petroleros disponibles han disparado los costes de los fletes hasta niveles extraordinarios. La situación está repercutiendo en las refinerías y los mercados energéticos, aumentando la presión sobre los precios de los combustibles, especialmente en los países que dependen de las importaciones de crudo.
Un ejemplo permite comprender la magnitud del problema. El superpetrolero Esteem Explorer, que tiene previsto transportar aproximadamente dos millones de barriles de petróleo desde Estados Unidos hasta Japón a finales de noviembre, afronta un coste de flete estimado de 81 millones de dólares.
Según la información publicada por Reuters el 15 de octubre de 2026, realizar ese mismo trayecto habría costado una media de 9,1 millones de dólares un año antes.
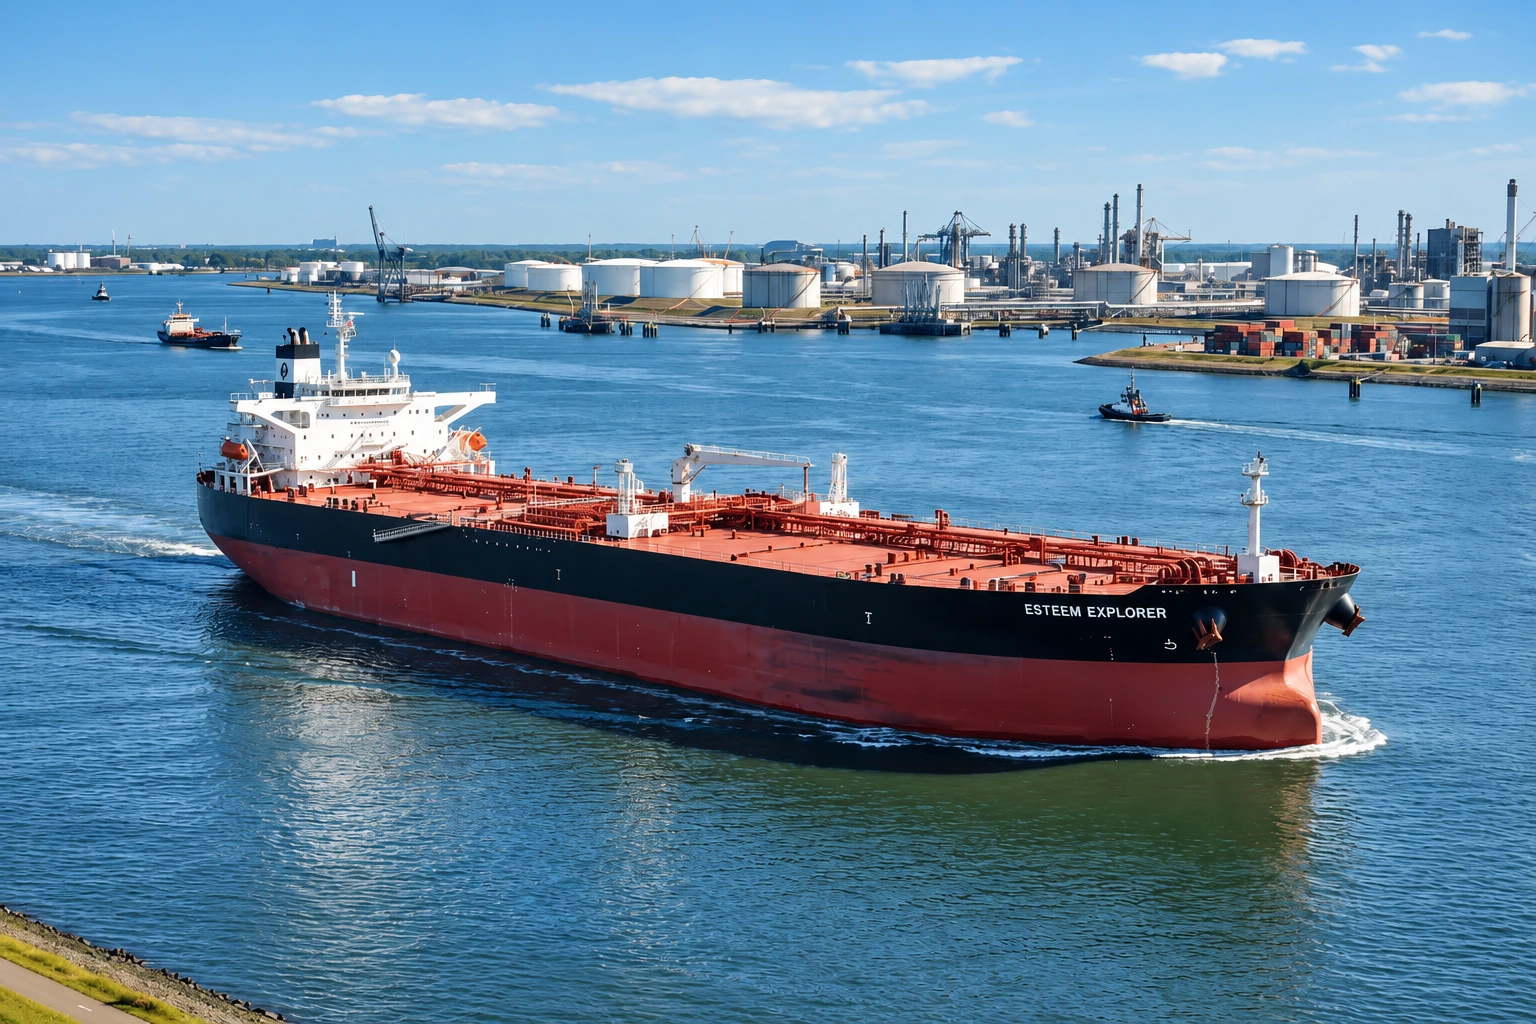
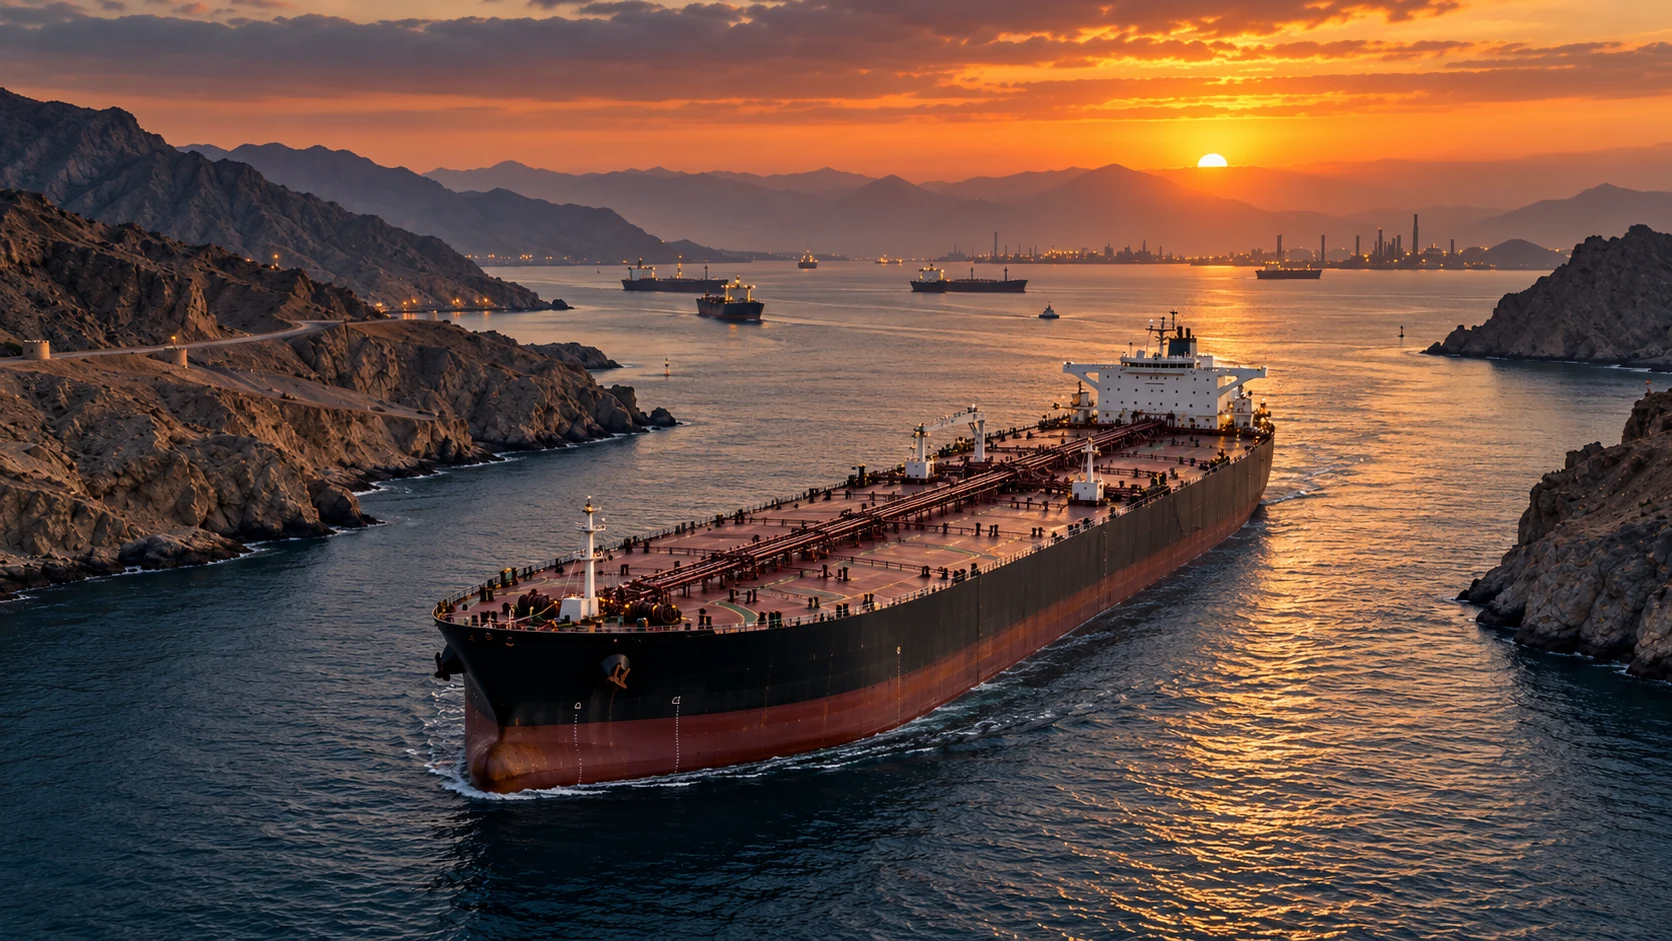
El superpetrolero Esteem Explorer navegando junto a instalaciones portuarias.
La diferencia equivale a pasar de unos 4,55 dólares por barril a 40,50 dólares solamente por el transporte marítimo. Conviene señalar que se trata de una operación específica y que el incremento no representa el promedio de todos los petroleros, aunque ilustra hasta qué punto se ha encarecido la logística energética internacional.
El encarecimiento del transporte marítimo está introduciendo un factor adicional de presión sobre el mercado energético. Su impacto depende de las rutas utilizadas, la disponibilidad de buques y las condiciones comerciales de cada operación, pero también de decisiones políticas y militares que pueden alterar en cuestión de días el funcionamiento de los principales corredores petroleros.
El precio del transporte de petróleo alcanza niveles extraordinarios
El mercado internacional de los petroleros funciona mediante contratos de transporte cuyos precios dependen de la demanda de crudo, la disponibilidad de embarcaciones, las distancias recorridas y los riesgos asociados a cada operación. En circunstancias habituales, los grandes petroleros permiten transportar enormes cantidades de petróleo con un coste relativamente bajo por barril, aprovechando las economías de escala que ofrece su capacidad de carga.
Los buques conocidos como Very Large Crude Carriers (VLCC) pueden transportar aproximadamente dos millones de barriles de petróleo en una única travesía. Estas embarcaciones constituyen uno de los principales medios para abastecer a las grandes refinerías de Asia, Europa y otras regiones importadoras.
La contratación de un petrolero puede realizarse mediante acuerdos por viaje o contratos de fletamento por tiempo, con estructuras de costes diferentes para el armador y el fletador. En ambos casos, la relación entre la oferta de buques disponibles y las necesidades de transporte influye directamente en las tarifas. Cuando varias empresas compiten por contratar una capacidad limitada, los precios pueden aumentar rápidamente, especialmente en rutas de larga distancia.
Durante octubre de 2026, las tarifas de determinados superpetroleros han alcanzado máximos históricos. El encarecimiento afecta tanto a las rutas que conectan Oriente Medio con Asia como a otras operaciones de larga distancia, debido a la necesidad de recurrir a proveedores situados cada vez más lejos de las refinerías.
La comparación entre los costes del viaje del Esteem Explorer en 2025 y 2026 refleja la magnitud de esta evolución.
El coste de transportar 2 millones de barriles de petróleo
Comparativa del flete marítimo entre Estados Unidos y Japón para un superpetrolero VLCC.
Datos de una operación específica de transporte. La cifra de 2026 corresponde a un viaje previsto, no al promedio del mercado mundial. Fuente: Reuters, 15 de octubre de 2026 .
El aumento de las tarifas también está modificando las condiciones comerciales del transporte petrolero. Durante octubre, algunos VLCC han registrado ingresos diarios estimados excepcionalmente elevados, reflejo de la fuerte demanda de capacidad disponible. Estas cifras, sin embargo, no equivalen al beneficio neto de los armadores, ya que la rentabilidad de cada operación depende de los gastos de explotación y de las condiciones establecidas en el contrato de fletamento.
El mercado sigue mostrando una gran volatilidad. Según Reuters, las tarifas de determinados superpetroleros comenzaron a retroceder el 16 de octubre, después de los máximos alcanzados durante la semana, aunque los costes del transporte permanecían elevados. La evolución dependerá en buena medida de la seguridad de las rutas marítimas y de la capacidad de las navieras para reorganizar sus operaciones.
El estrecho de Ormuz se convierte en el principal foco de tensión para los petroleros
El estrecho de Ormuz es uno de los puntos más importantes del sistema energético internacional. Situado entre Irán y Omán, conecta el golfo Pérsico con el golfo de Omán y permite la salida de grandes volúmenes de petróleo procedentes de Arabia Saudí, Irak, Emiratos Árabes Unidos, Kuwait e Irán hacia los mercados consumidores.
Su relevancia queda reflejada en el informe Review of Maritime Transport 2025 de UNCTAD, que atribuye a este corredor aproximadamente el 34 % de las exportaciones de petróleo transportadas por vía marítima. La existencia de oleoductos y rutas terrestres alternativas ofrece cierta flexibilidad a los países productores, pero estas infraestructuras no tienen capacidad para sustituir inmediatamente todo el tráfico habitual del estrecho.
La escalada militar que afecta a la región desde febrero de 2026 ha complicado considerablemente las operaciones comerciales. Los ataques contra buques mercantes y las amenazas sobre las rutas de navegación han incrementado los riesgos para las tripulaciones, al tiempo que las empresas navieras deben revisar sus procedimientos de seguridad y sus condiciones de aseguramiento.
Las consecuencias son especialmente importantes para los petroleros que operan con cargamentos de gran valor económico. Un buque cargado con dos millones de barriles de crudo representa una inversión comercial considerable, a la que deben añadirse el valor de la embarcación, las posibles responsabilidades ambientales y los riesgos humanos asociados a cualquier incidente.
La inseguridad también está alterando las condiciones de contratación. Las aseguradoras revisan las coberturas por riesgo de guerra y las navieras deben valorar posibles costes adicionales antes de aceptar una operación. Estas decisiones repercuten en la programación de los buques y en las terminales petroleras, donde una llegada fuera de plazo puede afectar a las operaciones de carga y descarga de otras embarcaciones. Para los operadores, mantener la continuidad del servicio exige coordinar las condiciones comerciales con la información de seguridad disponible en cada momento.
La tensión política entre Estados Unidos e Irán añade incertidumbre a este panorama. Las sanciones económicas y las decisiones relacionadas con las exportaciones iraníes influyen sobre la contratación de buques y los movimientos comerciales. Las autoridades iraníes, por su parte, han vinculado la seguridad de la navegación regional a la evolución del conflicto y a las restricciones internacionales.
Para la Marina Mercante, el impacto de estas tensiones tiene una dimensión operativa inmediata. Los capitanes, armadores y operadores deben evaluar las advertencias de seguridad, las condiciones de navegación y los riesgos para el buque y su tripulación antes de completar cada travesía.
La situación también conecta con el aumento de los ataques a buques mercantes durante 2026, un fenómeno que está adquiriendo una creciente relevancia para la seguridad de las rutas comerciales internacionales.
Las sanciones a Rusia e Irán alteran las rutas mundiales del petróleo
La crisis de Oriente Medio coincide con las consecuencias de la guerra entre Rusia y Ucrania sobre el comercio internacional de hidrocarburos. Desde el inicio del conflicto, las sanciones occidentales y los cambios en las relaciones comerciales han modificado una parte importante de los itinerarios tradicionales del petróleo ruso.
Algunos cargamentos que anteriormente se destinaban a mercados europeos deben recorrer distancias considerablemente mayores para llegar a compradores asiáticos. Esta reorganización incrementa los tiempos de navegación y mantiene ocupados a los petroleros durante periodos más prolongados, reduciendo su disponibilidad para nuevos contratos.
El encarecimiento del transporte también afecta a las exportaciones rusas. Según Reuters, los fletes para transportar petróleo Urals desde puertos del mar Negro hasta India alcanzaron entre 27 y 30 millones de dólares por viaje a comienzos de octubre, frente a aproximadamente 19 millones durante septiembre.
Las sanciones internacionales también condicionan qué buques pueden participar en determinadas operaciones comerciales y qué servicios de financiación, aseguramiento o asistencia pueden contratar. Este contexto ha favorecido el desarrollo de circuitos de transporte menos transparentes, vinculados con frecuencia a la denominada flota fantasma.
Los superpetroleros VLCC y el problema de la capacidad de transporte
Desde el punto de vista de la ingeniería naval, los VLCC representan una de las soluciones más eficientes para transportar grandes cantidades de petróleo a largas distancias. Estas embarcaciones suelen contar con pesos muertos comprendidos aproximadamente entre 200.000 y 320.000 toneladas y están diseñadas para aprovechar al máximo su capacidad de carga.
La operación de un superpetrolero exige coordinar numerosos sistemas técnicos. Las bombas y tuberías de carga permiten transferir el petróleo entre los tanques y las instalaciones portuarias, mientras que los sistemas de lastre contribuyen a mantener condiciones adecuadas de estabilidad, asiento y esfuerzos estructurales durante las diferentes fases de operación.
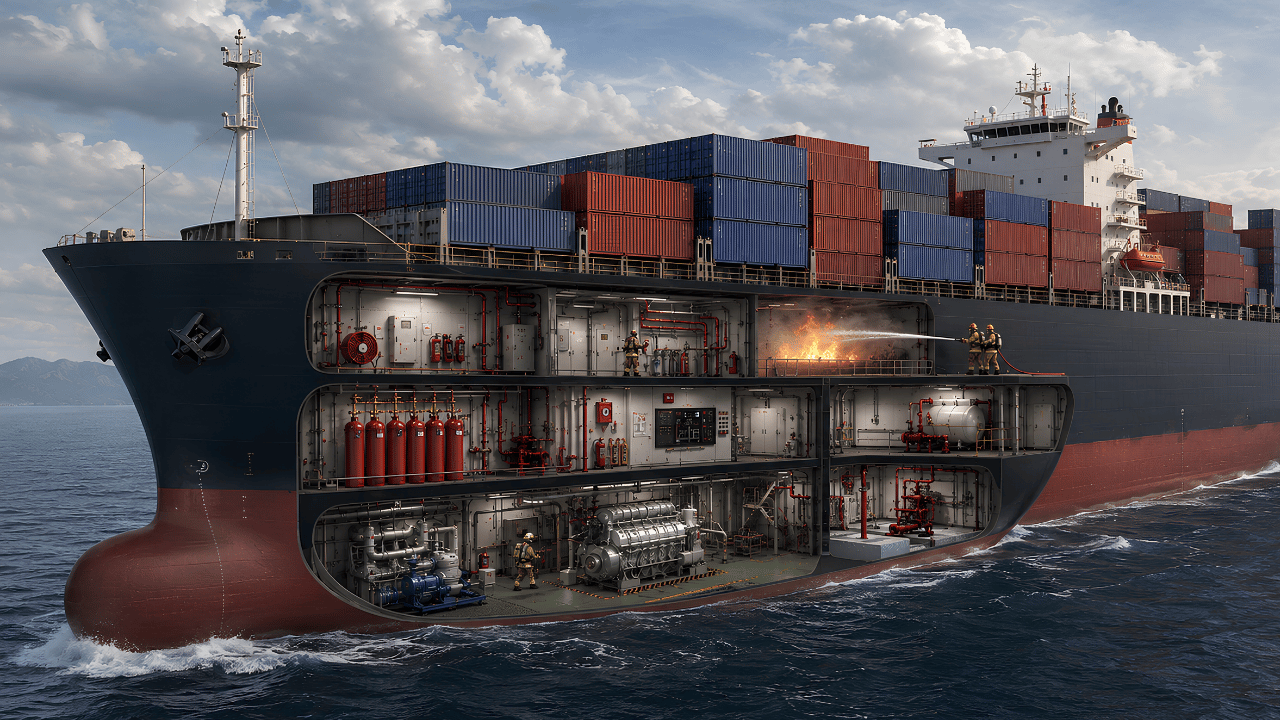
La seguridad de los tanques constituye otro aspecto fundamental. Los sistemas de gas inerte permiten controlar el contenido de oxígeno en los espacios de carga y reducir el riesgo de formación de atmósferas inflamables. Su funcionamiento se integra en el conjunto de medidas de prevención contempladas para los buques tanque, junto con los equipos de detección y los sistemas contra incendios utilizados en buques mercantes.
Las dimensiones de estas embarcaciones también condicionan sus posibilidades de operación. No todos los puertos disponen de calado suficiente para recibir un VLCC completamente cargado, por lo que algunos movimientos de petróleo requieren terminales especializadas o transferencias de carga entre buques, conocidas como operaciones ship-to-ship (STS).
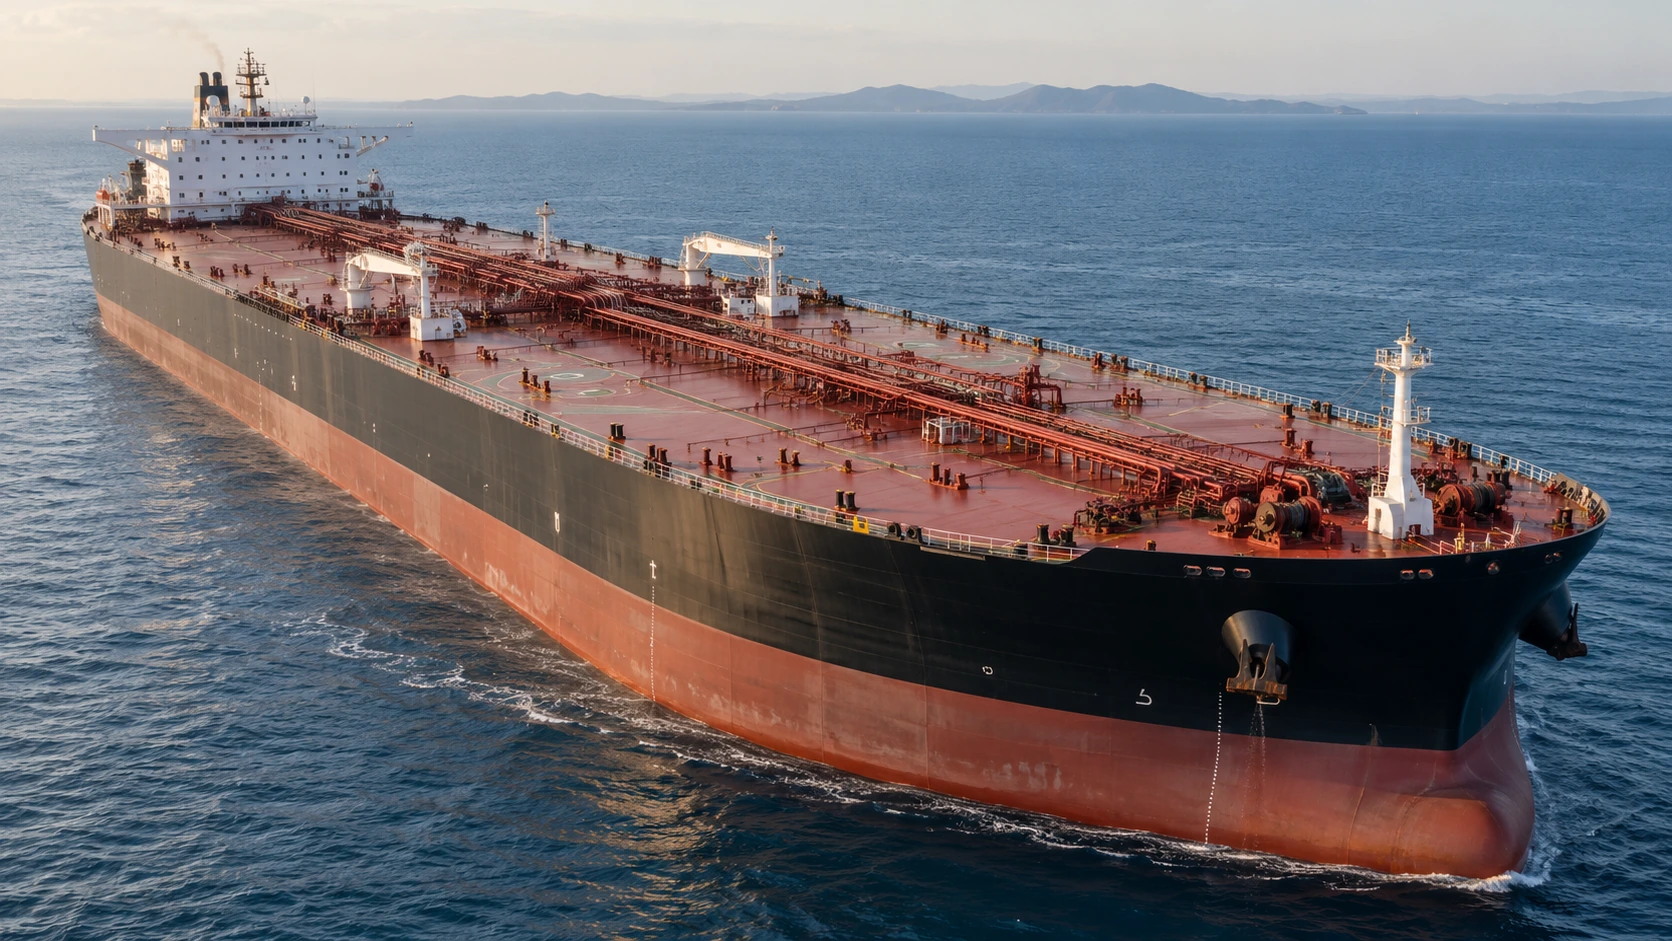
Fuente: Elaboración propia de Ingeniero Marino mediante recreación digital. Representación de un superpetrolero VLCC (Very Large Crude Carrier).
Aunque la capacidad nominal de la flota mundial no cambie, el número de cargamentos que puede transportar durante un año depende del tiempo necesario para completar cada ciclo comercial. Los desvíos por razones de seguridad, las esperas en terminales y el aumento de las distancias reducen la disponibilidad de buques para nuevas operaciones.
Este fenómeno puede analizarse mediante las toneladas-milla, un indicador que relaciona el peso de las mercancías transportadas con las distancias recorridas. Según el informe sobre transporte marítimo mundial de UNCTAD, durante 2024 las toneladas-milla aumentaron un 5,9 %, impulsadas en parte por los desvíos hacia rutas más largas. Este crecimiento fue casi tres veces superior al registrado en el volumen de mercancías transportadas.
Para comprender cómo afecta esta situación a la capacidad de un petrolero, podemos utilizar una simulación sencilla.
Si un VLCC completa un ciclo comercial cada 30 días, podría realizar teóricamente algo más de doce ciclos anuales. Cuando esa duración aumenta a 45 días, el número de operaciones posibles se reduce aproximadamente un tercio, aunque el buque siga formando parte de la misma flota.
Cómo los viajes más largos reducen la capacidad de los petroleros
Los desvíos, las esperas y los cambios de ruta pueden reducir el número de viajes de un petrolero. Modifica los días de un ciclo comercial completo para observar su impacto.
El buque continúa operativo, pero completa menos ciclos comerciales cada año.
Modelo matemático ilustrativo calculado como 365 días divididos entre la duración del ciclo. No representa rutas reales ni contempla mantenimiento, inactividad u otras limitaciones operativas.
En la práctica, la capacidad comercial de la flota depende también de factores como los periodos de mantenimiento, las inspecciones obligatorias, la disponibilidad de terminales compatibles con el tamaño del buque y los viajes en lastre hasta el siguiente puerto de carga. Estas condiciones hacen que la capacidad nominal de los petroleros no siempre coincida con la oferta de transporte disponible en el mercado.
A ello se añade que incorporar nuevos petroleros al mercado requiere importantes inversiones y largos plazos de construcción. La industria naval no puede compensar de manera inmediata una crisis de disponibilidad mediante la entrega de nuevas unidades, especialmente en los segmentos de mayor tamaño.
El encarecimiento del transporte marítimo llega a las refinerías y los combustibles
El precio que pagan los consumidores por la gasolina o el diésel depende de una cadena de operaciones que comienza con la extracción del petróleo y continúa con su transporte, refinado y distribución. El coste marítimo forma parte del precio del crudo entregado a las refinerías, aunque su importancia varía considerablemente según la procedencia del petróleo y las condiciones de contratación.
Cuando los fletes aumentan de forma extraordinaria, las refinerías que dependen de cargamentos importados pueden enfrentarse a mayores costes de aprovisionamiento. El efecto resulta especialmente significativo en los países que reciben grandes volúmenes de crudo desde regiones alejadas o deben recurrir a proveedores alternativos por las restricciones comerciales.
Según Reuters, el economista energético Kenneth Medlock, del Baker Institute for Public Policy, explicó que un incremento de 10 dólares por barril en los costes de transporte puede equivaler aproximadamente a 23 centavos adicionales por galón de gasolina, dependiendo de cómo se transmitan esos costes al mercado.
En el caso del Esteem Explorer, la diferencia respecto al coste medio del año anterior supera los 35 dólares por barril. Aunque no toda esa variación tiene por qué trasladarse directamente al consumidor, muestra el impacto potencial que pueden alcanzar los costes logísticos en una operación de gran volumen.
La situación está afectando especialmente a las refinerías asiáticas. Un análisis publicado por Reuters el 19 de octubre de 2026 señala que los gastos de transporte han llegado a representar hasta el 30 % del precio del crudo entregado a determinadas instalaciones, frente a proporciones habituales de entre el 3 % y el 7 %.
Estas diferencias están reduciendo los márgenes de algunas empresas y obligando a reconsiderar la planificación de sus operaciones. Determinadas refinerías han optado por reducir sus niveles de procesamiento o recurrir a inventarios mientras esperan una mejora de las condiciones comerciales.
Los productores de Oriente Medio también están sufriendo las consecuencias. El elevado coste del transporte puede restar competitividad a sus exportaciones frente a proveedores situados más cerca de los mercados consumidores, obligándolos en algunos casos a ofrecer descuentos para mantener compradores.
La presión se extiende a otros productos energéticos, especialmente al diésel, cuyo mercado también está condicionado por las interrupciones del suministro y los ataques contra instalaciones petroleras.
El posible impacto sobre los precios de los combustibles en España
España cuenta con una industria de refino conectada al comercio marítimo internacional y depende de las importaciones para abastecer buena parte de sus necesidades de petróleo crudo. La diversificación de proveedores permite reducir la dependencia de una única región, pero no elimina la exposición a los precios internacionales ni a las alteraciones del transporte marítimo.
Un incremento prolongado de los fletes puede encarecer el coste de abastecimiento de las refinerías españolas, especialmente cuando coincide con precios elevados del petróleo o dificultades para adquirir determinados productos refinados.
Fuente: Elaboración propia de Ingeniero Marino mediante recreación digital. Imagen ilustrativa de la relación entre el transporte marítimo de petróleo, el abastecimiento de las refinerías y los precios de la gasolina y el diésel en España. Los precios mostrados son ficticios y no representan cotizaciones reales.
Sus consecuencias pueden trasladarse a actividades como el transporte por carretera, la agricultura, la industria y la distribución de mercancías, aunque el alcance final dependerá de múltiples factores, entre ellos los contratos comerciales, los inventarios disponibles, los impuestos y las condiciones de competencia en el mercado.
Por esta razón, no sería correcto atribuir cualquier subida puntual de los combustibles en España únicamente al encarecimiento de los superpetroleros. El mercado energético está condicionado por distintas variables que pueden reforzar o compensar parcialmente los efectos del transporte marítimo.
La seguridad de las rutas marítimas condicionará la evolución de los fletes
La evolución de los costes durante los próximos meses dependerá de la intensidad de los conflictos, la seguridad de los principales corredores petroleros y las decisiones relacionadas con las sanciones internacionales.
Una mejora de las condiciones de navegación en el estrecho de Ormuz podría facilitar la recuperación de algunas rutas tradicionales, aunque el retorno de los buques dependería también de las evaluaciones realizadas por armadores, aseguradoras y autoridades marítimas.
La disponibilidad de embarcaciones podría mejorar si disminuyen los tiempos de espera, se reducen las distancias comerciales o aumenta la capacidad utilizada en el mercado. No obstante, mientras persista la incertidumbre sobre las rutas energéticas, los costes de transporte podrían seguir sujetos a variaciones importantes.
La evolución de los fletes petroleros seguirá siendo un indicador relevante para evaluar las consecuencias económicas de los conflictos internacionales. Las variaciones en el coste de transportar crudo pueden modificar las decisiones de abastecimiento de las refinerías y alterar la competitividad de los distintos países exportadores.
Para las navieras y los profesionales de la Marina Mercante, el escenario exige adaptar la planificación comercial y operativa a unas condiciones cambiantes. La disponibilidad de buques, la gestión de los riesgos y el acceso a rutas seguras seguirán influyendo en el funcionamiento de un mercado del que depende una parte fundamental del suministro energético mundial.
Fuentes y referencias
- Reuters – Oil shipping costs spike, lifting prices from pump to grocery. 15 de octubre de 2026.
- Reuters – Supertanker rates fall from record highs. 16 de octubre de 2026.
- Reuters – Asian refiners’ pain is Middle East oil producers’ problem. 19 de octubre de 2026.
- UNCTAD – Review of Maritime Transport 2025. Naciones Unidas, 2025.